
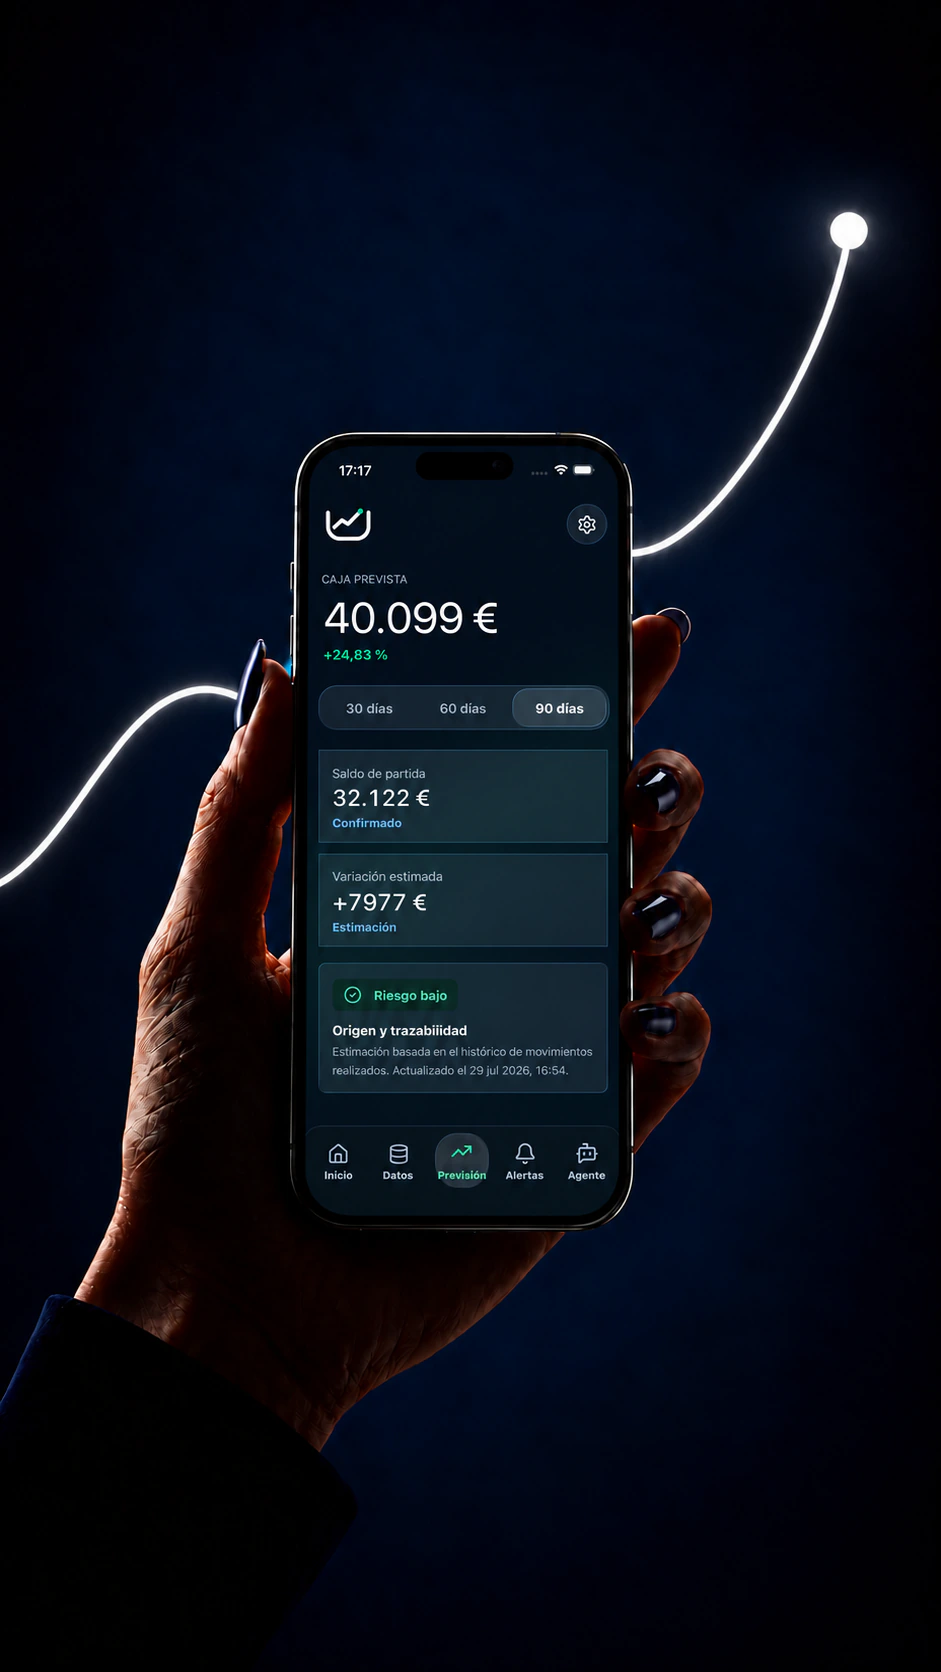
Qué es una previsión de tesorería
Es una estimación de entradas y salidas de dinero durante un periodo. Parte de un saldo inicial y añade cobros y pagos según sus fechas previstas. Una venta no equivale necesariamente a un cobro: la fecha en que entra el dinero cambia el resultado.
Saldo previsto = saldo inicial + cobros previstos − pagos previstos. Aplica la fórmula a cada semana o periodo. Mirar solo el saldo final puede ocultar una tensión intermedia.
Datos necesarios para empezar
- Saldo inicial, fecha y cuentas incluidas.
- Facturas pendientes, vencimientos y probabilidad de cobro.
- Pagos comprometidos: proveedores, nóminas y otros gastos.
- Obligaciones previstas que aún no figuran en movimientos bancarios.
- Supuestos: ventas futuras, retrasos o gastos extraordinarios.
Distingue lo confirmado de lo estimado y evita contar dos veces una factura ya cobrada. Las integraciones de banco y facturación ayudan a reunir datos, pero debes comprobar su cobertura.
Ejemplo de forecast semanal
| Semana | Saldo inicial | Cobros | Pagos | Saldo final |
|---|---|---|---|---|
| 1 | 8.000 | 2.000 | 5.000 | 5.000 |
| 2 | 5.000 | 1.000 | 4.500 | 1.500 |
| 3 | 1.500 | 6.000 | 3.000 | 4.500 |
El saldo final es positivo, pero la segunda semana deja menos margen. Si los 6.000 € previstos en la tercera semana se retrasan, su saldo final pasaría a −1.500 €. Esa diferencia permite identificar qué cobro conviene revisar primero.
Cómo usar los horizontes de 30, 60 y 90 días
A corto plazo puedes trabajar con compromisos más concretos. Al ampliar el horizonte suelen aumentar los supuestos. Mantén escenarios separados: uno con las fechas esperadas y otro con retrasos o gastos que quieras contrastar.
No cambies el saldo real al simular un escenario. Registra qué supuesto has modificado y compara el punto de menor caja, no solo el cierre. Un diagnóstico a 90 días ayuda a ordenar esta revisión.
Cuándo revisar la previsión
Actualízala cuando aparezca un cobro, un pago, un compromiso nuevo o un cambio relevante de fecha. La cadencia depende de tu operativa y del margen disponible. Cuando el calendario de caja está ajustado, esperar al cierre mensual puede dejar poco tiempo de reacción.
Contrasta lo previsto con lo ocurrido. Las diferencias repetidas permiten mejorar los supuestos y detectar información que falta. Consulta las señales de riesgo de liquidez para organizar las comprobaciones.
La previsión como apoyo al trabajo diario
En Caja Inteligente, la previsión acompaña la conexión de datos y la preparación de tareas. Ayuda a dar contexto al agente y a la revisión humana, sin sustituir el criterio profesional.
El producto está en acceso anticipado. Sus estimaciones dependen de las fuentes y compromisos incorporados; no garantizan un saldo futuro ni constituyen asesoramiento financiero personalizado.