
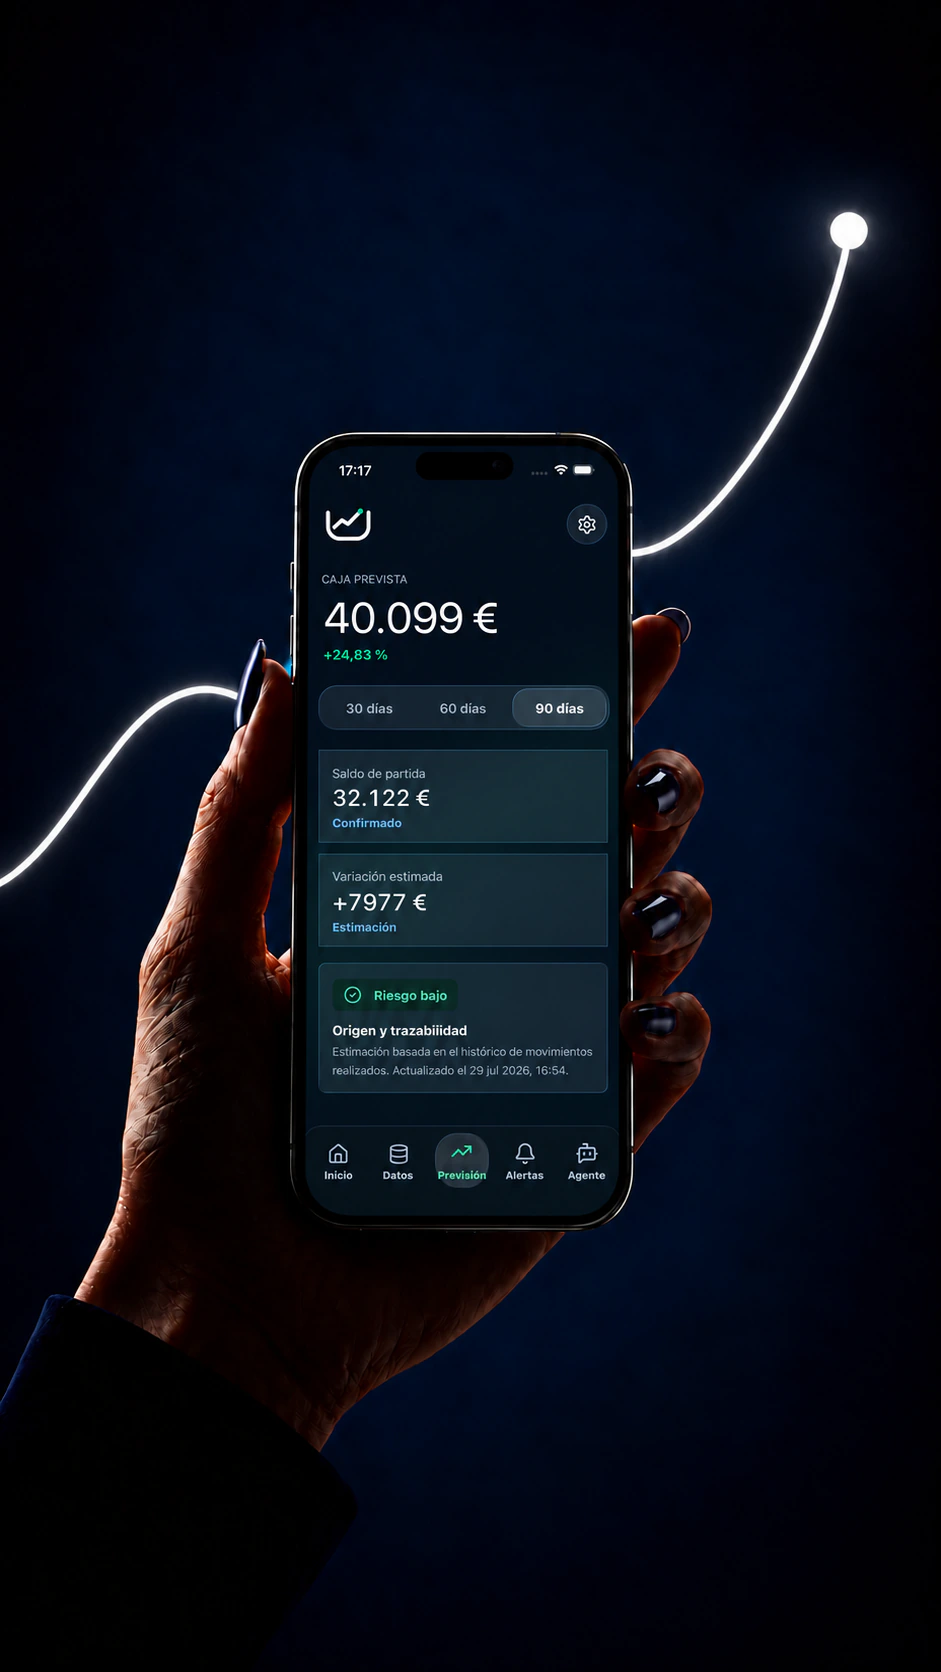
Liquidez y rentabilidad responden a preguntas diferentes
La rentabilidad compara ingresos y gastos; la liquidez se refiere a la disponibilidad de dinero para atender pagos. Cobrar después de pagar puede tensionar la caja aunque la actividad genere margen.
Por eso un saldo actual positivo no basta para evaluar los próximos días. Hay que contrastarlo con compromisos, vencimientos y cobros pendientes. La previsión de tesorería organiza esa información por periodos.
Señales que merecen una revisión
- Cobros retrasados: las fechas reales se alejan de lo previsto.
- Concentración: una parte importante de los cobros depende de pocos clientes.
- Pagos agrupados: varias obligaciones coinciden antes de las entradas esperadas.
- Diferencias repetidas: el saldo real se aparta del calendario.
- Información incompleta: faltan facturas, compromisos o movimientos recientes.
Estas señales no determinan por sí solas la gravedad de una situación. Sirven para localizar preguntas y revisar datos con las personas responsables.
El cierre del mes puede ocultar una semana difícil
Una empresa empieza con 5.000 €, espera cobrar 8.000 € el día 25 y tiene un pago de 6.000 € el día 10. El cálculo del mes terminaría en 7.000 €, pero antes del cobro existiría un desfase de 1.000 €, si no hay otras entradas o fuentes disponibles.
El ejemplo muestra por qué importa la secuencia de fechas. Revisar solo el total mensual puede ocultar una necesidad intermedia. Todos los importes son ilustrativos.
Qué comprobar antes de decidir
Verifica que no haya cobros ya realizados sin asociar, pagos duplicados o fechas incorrectas. Después identifica qué compromisos son firmes y cuáles dependen de supuestos.
Prepara distintos escenarios y revísalos con tu gestoría o responsable financiero cuando corresponda. Las decisiones sobre financiación, aplazamientos o cambios de actividad requieren analizar sus condiciones y consecuencias; una alerta no es una instrucción automática.
Convierte la revisión en un proceso
Asigna un responsable a cada dato pendiente y registra cuándo se ha actualizado. Compara lo previsto con lo ocurrido para mejorar la siguiente revisión. Un diagnóstico de caja a 90 días puede servir de estructura.
La automatización financiera ayuda a preparar información y señalar excepciones. Conviene medir su utilidad por datos fiables y trabajo revisable, no por el número de alertas.
Qué aporta Caja Inteligente
El producto conecta datos mediante plugins y prepara trabajo con un agente supervisado. La previsión ayuda a identificar qué merece atención; las acciones sensibles permanecen bajo aprobación humana.
Está en acceso anticipado y el alcance se confirma para cada incorporación. Esta guía ofrece información general y no evalúa el riesgo real de una empresa ni garantiza evitar tensiones de caja.